01 — מחזור משכנתא
אותה משכנתא. בדיקה מחדש.
בודקים. לא מבטיחים.
המשכנתא נלקחה בתנאים של אז. החיים כבר במקום אחר.
מחזור הוא הזדמנות לבדוק אותה מחדש — מסלולים, ריביות ותקופת החזר מול המצב היום. מתחילים בבדיקה, לא בהבטחה.

01 — מחזור משכנתא
בודקים. לא מבטיחים.
המשכנתא נלקחה בתנאים של אז. החיים כבר במקום אחר.
מחזור הוא הזדמנות לבדוק אותה מחדש — מסלולים, ריביות ותקופת החזר מול המצב היום. מתחילים בבדיקה, לא בהבטחה.
02 — בדיקה מקדימה
לפני שמדברים על ריבית או מסלול, בודקים שלושה דברים. הם קובעים אם מחזור בכלל רלוונטי — ואיך לתכנן אותו.
איזה החזר חודשי נוח באמת — לא רק מה הבנק מאשר. ההחזר צריך להשאיר מקום לחיים, לא רק לעבור.
הכנסה קבועה וצפויה פותחת תנאים. בלעדיה מתכננים בזהירות — תקופה, מסלול ומרווח לחודש פחות טוב.
לפעמים נכון לאחד הלוואות דרך המחזור, לפעמים נכון להשאיר אותן בחוץ. זה נבחן במספרים, לא בהרגשה.
השירות מתאים למשפחות ועסקים עם הכנסה של כ-20,000 ₪ ומעלה. אם זה אתם — יש מה לבדוק.

03 — מסלול ההבראה
מה בעצם עושים איתכם. ארבעה שלבים בסדר קבוע — כל שלב נשען על הקודם.
תמונה אחת מלאה — מה יש, מה חייבים, למי ובאילו תנאים. בלי זה כל החלטה היא ניחוש.
מסלולים, ריביות, תקופות והחזרים — כל רכיב במשכנתא ובהלוואות האחרות נבדק בנפרד.
החזר, תקופה וריבית שמתאימים למספרים שלכם היום — לא לאלה של היום שבו נלקחה המשכנתא.
מכאן מתחילים לחסוך — התנהלות חדשה שבסוף החודש נשאר בה כסף, ואנחנו מלווים עד שהיא מחזיקה לבד.
04 — מקרה
מקרה אמיתי, במספרים כפי שהם. נקודת הפתיחה: מינוס של כ-100,000 ₪, הלוואות של כ-800,000 ₪, הכנסה של כ-30,000 ₪ בחודש — ומשיכה חסומה.
| לפני | אחרי | |
|---|---|---|
| הוצאות קבועות בחודש | 18,000 ₪ | 12,000 ₪ |
| הוצאות משתנות בחודש | 12,000 ₪ | 10,000 ₪ |
| יכולת חיסכון בחודש | — | 3,000 ₪ |
מה נעשה: שליטה בהוצאות ואיחוד הלוואות.
05 — מתי לא
בדיקה שמסתיימת תמיד ב«כן» היא לא בדיקה. לכן שני דברים נאמרים מראש.
אנו מייצגים רק את עצמנו ולא אף גוף פיננסי.

06 — מי בודק
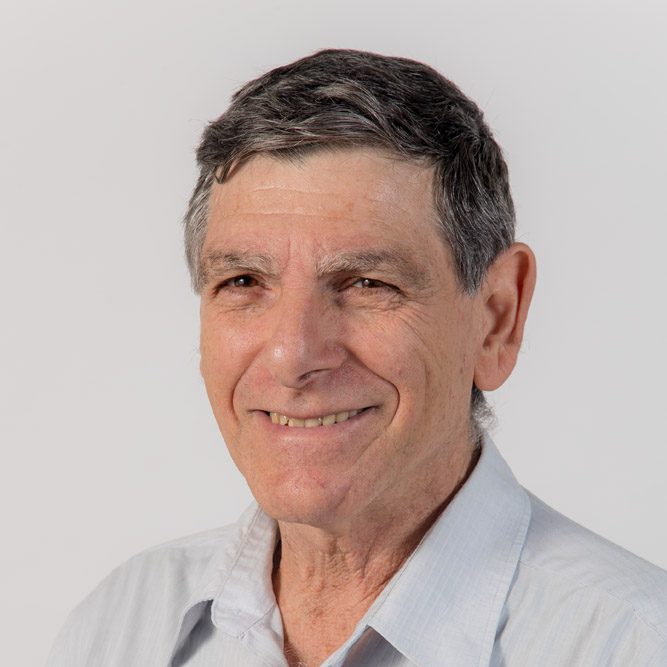
גדי ברקאי
מתכנן פיננסי CFP® (certified financial planner), משויך ל-FPSB ארה״ב. מחזיק ברישיון סוכן ביטוח פנסיוני של משרד האוצר.
את הבדיקה עושה גדי בעצמו — לא מוקד, ולא טופס שעובר הלאה. הליווי אישי: לפני המחזור, במהלך התהליך מול הבנק ואחריו, עד שההתנהלות החדשה מחזיקה לבד. כי בעיות של כסף לא פותרים רק עם כסף — פותרים אותן עם סדר, ועם מישהו שעובר איתכם את הדרך.
07 — שאלות
כשהתנאים שאפשר לקבל היום — מסלולים, ריבית, תקופה — טובים מאלה שנלקחו אז, גם אחרי שמחשבים את העלויות. ואם לא — אומרים ולא ממשיכים.
מחזור הוא בדיקה מחדש של המשכנתא עצמה. איחוד הלוואות דרך המשכנתא מצרף אליה הלוואות אחרות — כשזה נכון. לפעמים נכון לאחד, לפעמים להשאיר בחוץ; זה אחד משלושת הנתונים בבדיקה המקדימה.
תלוי בנתונים ובקצב הבנק. מה שבשליטתנו — הסדר: מיפוי, סקירה, התאמה — כדי ששום שלב לא יחזור על עצמו.
סירוב הוא תמונת-מצב של רגע מסוים, לא סוף הדרך. בודקים למה — ולפעמים הסדר הנכון הוא קודם הבראה, ואז פנייה מחודשת.
בדיקה, תכנון ההלוואה, וליווי לפני, במהלך ואחרי — עד שההתנהלות החדשה מחזיקה לבד. אנו מייצגים רק את עצמנו ולא אף גוף פיננסי.
08 — בדיקת התכנות
שלושת הנתונים של הבדיקה המקדימה, ושם וטלפון לחזור אליהם. אחרי זה — שיחה ראשונה, מהמספרים.
ההבטחה היחידה: בודקים, ואם לא משתלם — אומרים.
האמור בדף אינו הבטחה לחיסכון, לריבית או לאישור בנק. כל תהליך נבחן לפי נתוניו.